Ответ за 30 секунд: Займ под залог недвижимости по 102-ФЗ — это финансовый инструмент привлечения крупного капитала (от 300 000 до 100+ млн ₽) под обеспечение жилой или коммерческой недвижимости. В отличие от банковского кредита, залоговые инвесторы оценивают ликвидность объекта и чистоту выписки ЕГРН, а не формальный скоринг БКИ. Право собственности полностью сохраняется за владельцем, зарегистрированные жильцы не выписываются, а сделка регистрируется в Росреестре.
Когда возникает необходимость привлечь крупный инвестиционный транш для бизнеса, ремонта или оптимизации долговой нагрузки, недвижимость в собственности выступает надежным финансовым гарантом. В отличие от беззалоговых банковских продуктов с долгими проверками и частыми отказами скоринга, залоговое финансирование позволяет привлечь необходимые средства без подтверждения официального дохода по 2-НДФЛ. Ниже приведен детальный обзор условий, требований к объектам и регламента оформления в 2026 году.
Банковский кредит vs Частный залоговый займ
| Критерий сделки | Банковский залоговый кредит | Залоговый займ от частных инвесторов |
|---|---|---|
| Срок рассмотрения | От 10 до 25 рабочих дней | Экспресс-оценка за 20–30 минут |
| Подтверждение дохода | Справки 2-НДФЛ, белая занятость | Доход подтверждается косвенно, без справок |
| Отношение к скорингу БКИ | Жесткие стоп-фильтры, отказ при ПДН > 50% | Скоринг вторичен, решают ликвидность и ЕГРН |
| Выдача аванса | Не предусмотрена, деньги только после ЕГРН | Аванс до 10–20% в день подписания договора |
| Лимит финансирования | До 50–60% от оценки банка | До 60–75% от честной рыночной цены (LTV) |
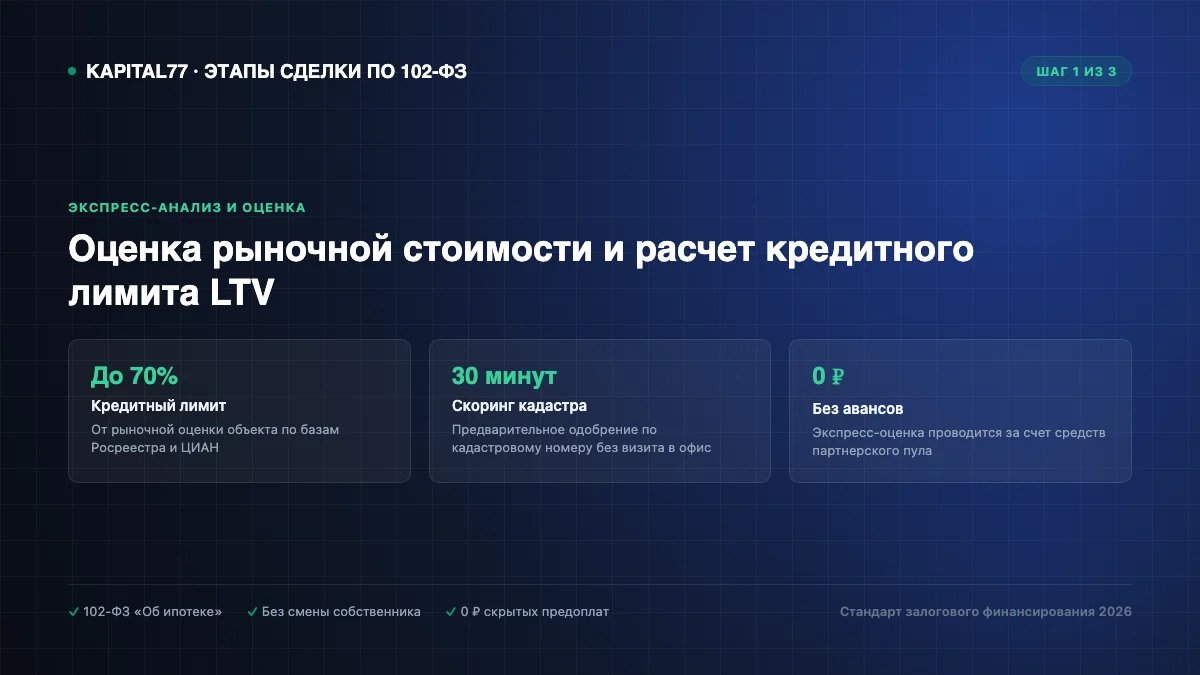
Какие объекты подходят для залога: 4 категории активов
Инвесторский пул Kapital77 работает со всеми основными типами недвижимости:
1. Городские квартиры и апартаменты: самый высоколиквидный сегмент. Лимит финансирования достигает 60–75% от рыночной стоимости. Рассматриваются вторичный фонд и новостройки.
2. Загородные дома и коттеджи: оцениваются совокупно с земельным участком (ИЖС, СНТ). Лимит LTV составляет 50–60% с учетом круглогодичного подъезда и коммуникаций.
3. Коммерческая недвижимость: офисные блоки, торговые площади (стрит-ритейл), склады и производственные базы. Лимит рассчитывается исходя из локации и арендного потока.
4. Доли в праве собственности: привлечение финансирования под залог выделенной или невыделенной доли в квартире без необходимости получения согласия других сособственников.
Порядок оформления сделки: 4 прозрачных шага
- Экспресс-оценка объекта (20 минут): анализ стоимости квартиры или здания по кадастровому номеру и фотографиям без платного выезда оценщика.
- Юридическая проверка ЕГРН: проверка выписки из Росреестра на отсутствие судебных арестов приставов (ФССП) и запретов на регистрационные действия.
- Подписание договора и аванс: оформление договора займа и залога по 102-ФЗ в присутствии нотариуса. Выплата авансового транша в день сделки.
- Электронная регистрация и расчет: нотариус направляет цифровой пакет в Росреестр. Через 24–48 часов после внесения записи об ипотеке перечисляется остаток средств.
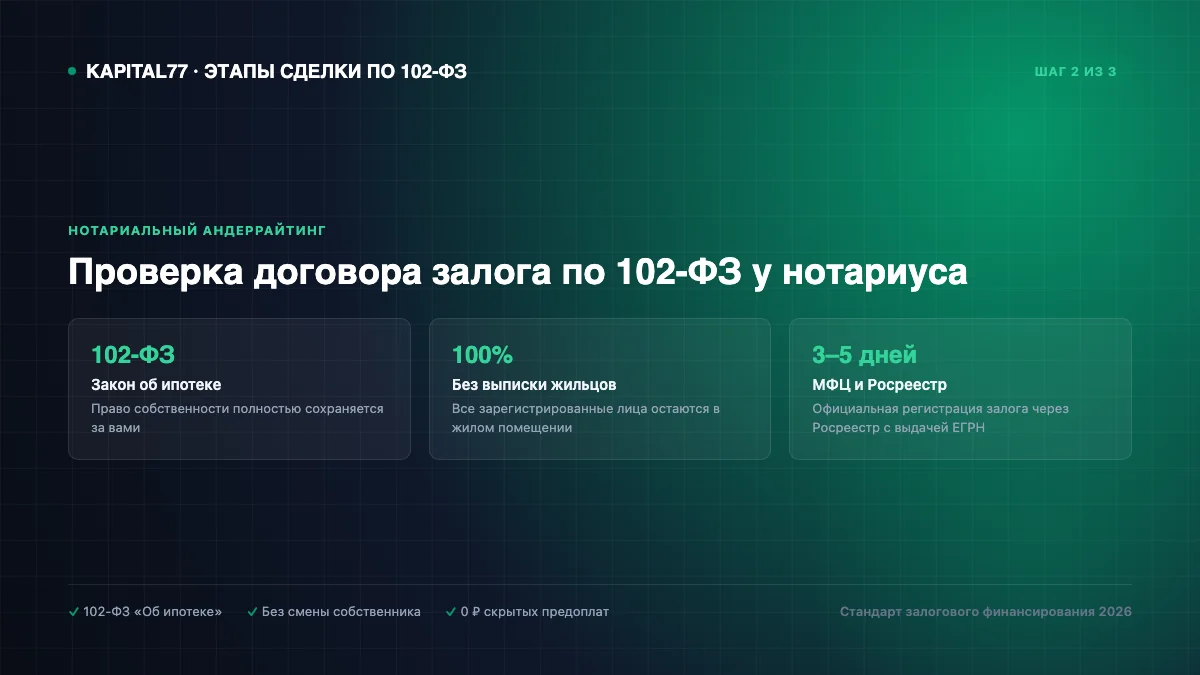
Правовая защита прав собственника при залоге по 102-ФЗ
Законодательство РФ обеспечивает комплексную защиту владельца недвижимости при оформлении залога:
- Сохранение права собственности на 100%: объект не переоформляется на кредитора. В ЕГРН регистрируется исключительно обременение (ипотека в силу договора), собственник и члены семьи остаются зарегистрированными и продолжают проживать в жилье.
- Право на досрочный возврат средств: в соответствии со ст. 809 и 810 ГК РФ заем можно закрыть в любой момент без штрафов, мораториев и скрытых комиссий с перерасчетом процентов за фактические дни.
- Исключительно судебный порядок взыскания: закон категорически запрещает внесудебный отъем жилья без согласия владельца. Взыскание допустимо только при систематической просрочке свыше 90 дней и только по решению суда.
После полного возврата суммы займа инвестор и собственник подают электронное заявление в Росреестр, и запись об обременении исключается из ЕГРН в течение 3 рабочих дней.