Kapital77 Гид заёмщика · 102-ФЗ
Договор займа под залог

Договор займа под залог: красные флаги в тексте

Как читать договор займа под залог: подозрительные формулировки, неустойка, одностороннее расторжение, скрытые комиссии. Справочно, не юрконсультация.

Залоговое финансирование
Экспертный разбор Обновлено: 2026
20 марта 2026 • 5–7 мин
Автор Игорь Лебедев, редакция блога Kapital77 Проверено Юридический отдел (102-ФЗ) Статус Актуально на 2026 год

Подписывая договор займа под залог недвижимости, вы берёте на себя обязательства на годы и риск потери ликвидности объекта при нарушении графика. Текст договора — главный источник правил игры. Ниже — на что обратить внимание до подписания; это ориентир, а не замена юридической проверки.

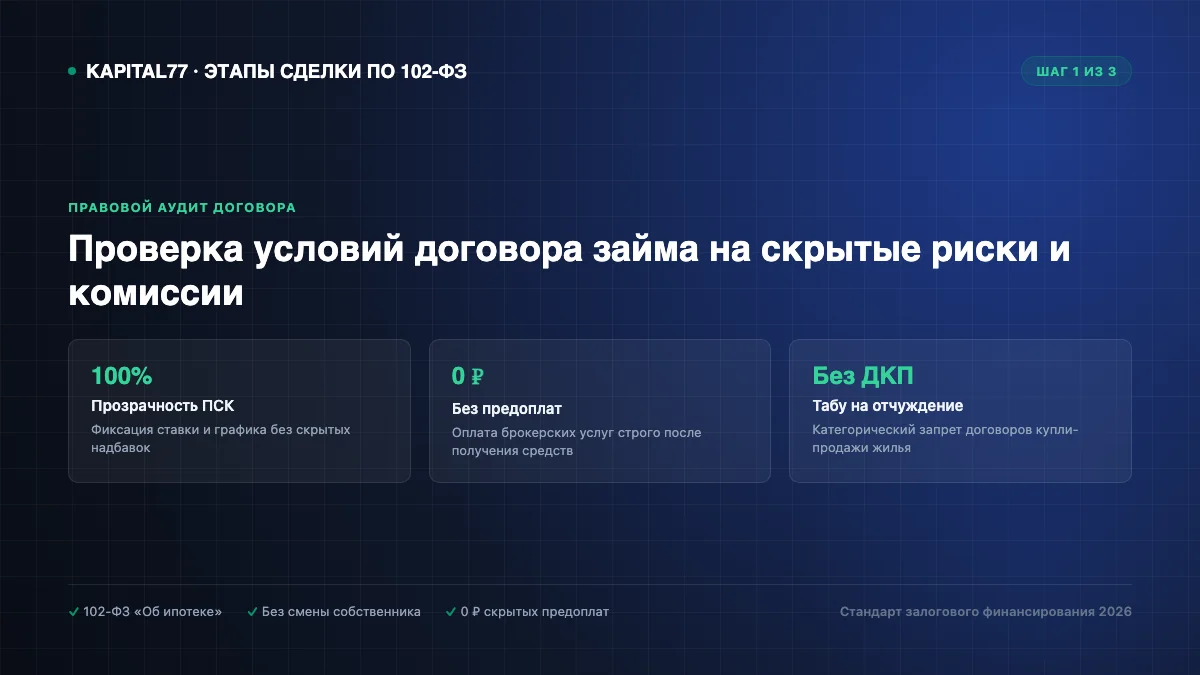
Ответ за 30 секунд: При анализе договора займа под залог недвижимости главные маркеры риска — подмена залога по 102-ФЗ договором купли-продажи (ДКП), передача оригиналов правоустанавливающих документов инвестору, скрытые комиссии за выдачу и асимметричные неустойки (свыше 0.1% в день). Законная залоговая сделка оформляется исключительно через договор займа и залога с обязательной регистрацией обременения в Росреестре. Право собственности на 100% остаётся за вами.

Ваш сценарий: что проверить в первую очередь

Блок договора Вопросы к тексту
Сумма, срок, ставка Совпадают ли с устными обещаниями? Указана ли ПСК или полная стоимость (для потребительского займа)?
Неустойка и штрафы Процент за просрочку в день и в год — посчитайте эквивалент; есть ли штрафы сверх процентов?
Досрочное погашение Разрешено ли, какой срок уведомления, есть ли скрытая «комиссия за выход»? См. досрочное погашение и уведомление займодавца.
Расторжение Кто и при каких условиях может потребовать немедленного возврата всей суммы?
Залог Описание объекта, порядок регистрации, кто платит госпошлину, срок снятия обременения после погашения.
Анализ условий договора займа: проверка красных флагов и скрытых комиссий

Красные флаги (повод остановиться и спросить юриста)

  1. Запрет досрочного погашения при потребительском займе без правовой квалификации — проверьте соответствие ГК РФ и 353-ФЗ.
  2. Неустойка «на сумму займа» за каждый день просрочки или её комбинация с пеней так, что долг может расти несоразмерно (оцените моделью на бумаге).
  3. Право кредитора в одностороннем порядке увеличить ставку или изменить срок без вашего согласия при отсутствии объективных триггеров в законе.
  4. Обязанность передать оригиналы документов на недвижимость или ключи «на хранение» без чёткого правового основания — риск злоупотреблений.
  5. Размытые комиссии: «за сопровождение», «за рассмотрение», «иные платежи» без расчёта и без привязки к фактическим услугам.
  6. Уступка прав третьим лицам без ограничений — уточните, кто станет вашим контрагентом после уступки.

Нейтральные, но важные пункты

  • Страхование: добровольно или навязано? Кто бенефициар?
  • Уведомления: адрес и канал (почта, ЭДО) — чтобы не пропустить юридически значимые сообщения.
  • Подсудность и арбитраж: где рассматриваются споры; удобно ли вам географически.

Проверка контрагента до сделки — Как проверить добросовестность частного инвестора. Права при потребительском займе — Потребительский займ и ЗоЗПП.
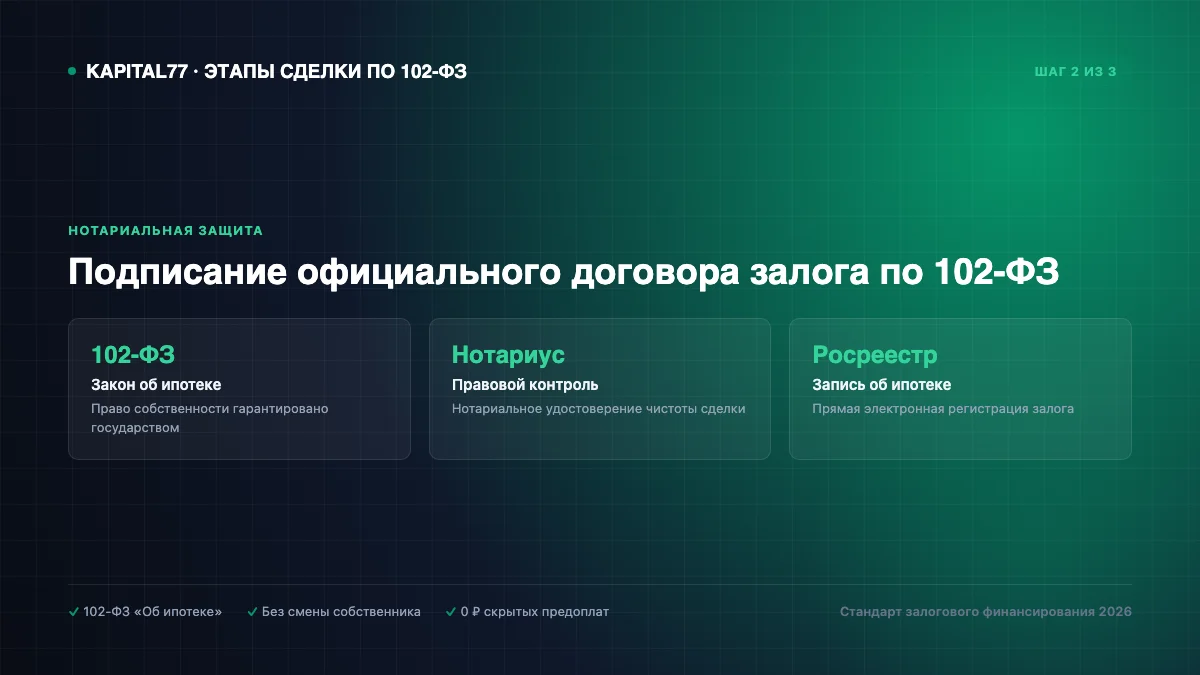
Официальное удостоверение и регистрация залога без перехода права собственности

Риски, если подписать «не глядя»

  • Сложно оспорить условия постфактум, если вы подтвердили ознакомление и согласие.
  • Регистрация залога в ЕГРН делает обременение публичным; нарушение графика запускает механизмы взыскания.
  • Переплата и штрафы могут превысить ожидаемое при поверхностном чтении процентной ставки «в год».

Тезисы с главной страницы Kapital77.ru

Карточка «Образец договора» на kapital77.ru предлагает шаблон на email; вместе с разделом рисков это усиливает необходимость читать условия до подписания — как в этой статье про красные флаги.

Что дальше

Условия суммы и срока — Условия займа под залог. Подбор варианта под залог — заявка на kapital77.ru.

Игорь Лебедев — редактор правовых ориентиров блога. Материал носит информационный характер и не заменяет консультацию юриста.

Финансовая маршрутизация

Подберите оптимальный правовой сценарий выхода из сложной ситуации

Универсальных решений не существует: в зависимости от соотношения долга к стоимости имущества закон предлагает прямой залоговый транш, реструктуризацию по 102-ФЗ или списание обязательств по 127-ФЗ. Пройдите квалификатор для выбора безопасного маршрута:

Рекомендуемое действие

Что делать дальше: выберите ваш сценарий

Чтобы не тратить время на лишние звонки и звонки брокеров, выберите подходящий маршрут решения вашего вопроса:

Сценарий 1

Прицениться без звонков

Рассчитайте ежемесячный платеж, график выплат и максимальный лимит LTV под ваш объект недвижимости.

Открыть калькулятор
Сценарий 2

Проверить проект договора

Проверьте текущие предложения или кредитный договор на скрытые поборы, третейские оговорки и риск отчуждения.

Запустить риск-сканер
Сценарий 3

Экспресс-оценка за 2 часа

Отправьте кадастровый номер на бесплатный скоринг инвесторами: 0 ₽ предоплат, без справок 2-НДФЛ и звонков близким.

Оценить объект 0 ₽
Правовая информация: Услуги залогового финансирования предоставляются аккредитованными частными инвесторами и финансовыми компаниями в строгом соответствии с Федеральным законом № 102-ФЗ «Об ипотеке (залоге недвижимости)». Сервис Kapital77 оказывает информационные и брокерские услуги по подбору программ финансирования и не является кредитной организацией. Право собственности на недвижимость остаётся за собственником на весь срок действия договора.

Часто задаваемые вопросы

Можно ли отказаться от подписания договора, если пункты неустройны?

Да. До подписания вы вправе запросить изменение формулировок или отказаться от сделки. После подписания расторгнуть сделку или изменить условия сложнее — разбирайте спорные места заранее.

Законна ли очень высокая неустойка в договоре займа?

Суд может уменьшить неустойку, если она явно несоразмерна последствиям нарушения (ст. 333 ГК РФ). Но лучше не подписывать заведомо кабальные условия — консультируйтесь с юристом до сделки.

Что значит «односторонний отказ» в договоре?

Уточняйте, в чью пользу пункт: может ли только кредитор расторгнуть договор и потребовать досрочного возврата, или у заёмщика есть симметричные основания. Несбалансированные формулировки — повод для вопросов юристу.

Обязаны ли перечислять все комиссии в договоре?

Для потребительского займа действуют требования 353-ФЗ и разъяснения Банка России о полной стоимости и составе платежей. У частного договора под залог состав платежей тоже должен быть прозрачен; скрытые «дополнительные» взносы без основания в договоре оспариваемы при споре.

Стоит ли нотариально заверять договор займа под залог квартиры?

Залог недвижимости регистрируется в Росреестре; нотариус часто участвует в сделке с недвижимостью. Конкретный порядок зависит от соглашения сторон и требований регистрации — уточняйте у нотариуса или юриста.

FinLit Инструмент · 102-ФЗ

Сканер рисков залогового договора

Отметьте условия вашего договора или предложения кредитора для мгновенной проверки правовой чистоты сделки:

Договор соответствует канону 102-ФЗ
Базовые критерии безопасности соблюдены: право собственности защищено законом, обременение регистрируется через Росреестр без отчуждения объекта.
Прямой залог по 102-ФЗ

Получите расчет персонального лимита под обеспечение недвижимости

Сохранение 100% права собственности за вами, регистрация ипотеки в Росреестре. Аванс в день подписания договора. Никаких предоплат — комиссия брокера оплачивается строго по факту зачисления средств.

Проверить через Telegram

🔒 0 ₽ предоплат. Конфиденциально по 152-ФЗ. Без передачи в БКИ (0 порчи рейтинга). Оформление залога строго по 102-ФЗ «Об ипотеке». Недвижимость остаётся в вашей собственности на 100%.